O braço-de-ferro entre a Galp e o Estado moçambicano sobre a tributação da venda da participação da petrolífera portuguesa no projecto de gás da Área 4 da Bacia do Rovuma chegou a uma nova etapa judicial.
O Tribunal Administrativo da Cidade de Maputo iniciou a apreciação do recurso apresentado pela Galp contra a cobrança de 175,9 milhões de dólares em Imposto sobre Mais-Valias determinada pela Autoridade Tributária (AT).
A audiência preliminar, realizada esta quarta-feira, teve como objectivo a produção de prova e a audição das partes, para permitir ao tribunal reunir elementos suficientes para determinar se o imposto foi calculado em conformidade com a legislação moçambicana.
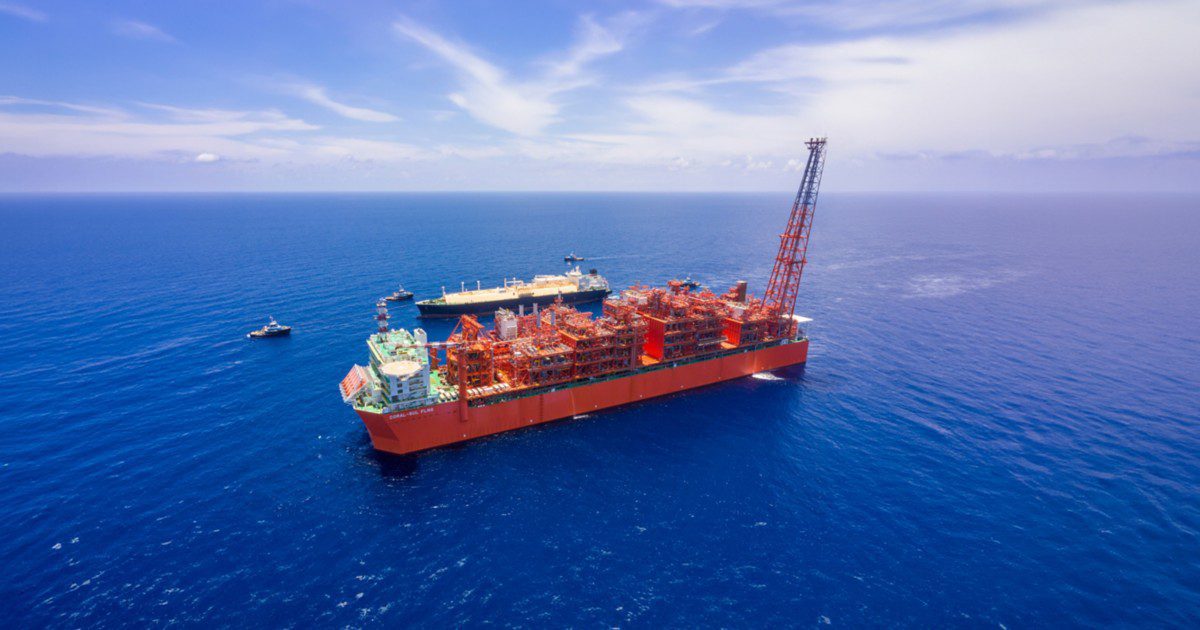
O processo resulta da venda, pela Galp Portugal Holdings B.V. e pela Galp East Africa B.V., da totalidade das participações que detinham na Galp Rovuma à Abu Dhabi National Oil Company (ADNOC), operação que marcou a saída da petrolífera portuguesa do projecto da Área 4.
A transacção gerou mais de 760 milhões de euros para a Galp, segundo informação anteriormente divulgada pela empresa. Na sequência da operação, a Autoridade Tributária concluiu pela existência de uma mais-valia tributável ao abrigo do regime fiscal aplicável às operações petrolíferas em Moçambique.
A Galp, no entanto, contesta o montante apurado pelo fisco, defendendo que a matéria colectável considerada pela Autoridade Tributária é excessiva e que o imposto devido deveria ser substancialmente inferior.
O diferendo não se limita aos tribunais nacionais. Em paralelo, a petrolífera portuguesa avançou com um processo de arbitragem internacional contra Moçambique, invocando mecanismos de resolução de disputas previstos nos acordos bilaterais de investimento celebrados entre Portugal, Países Baixos e Moçambique.
A audiência no Tribunal Administrativo decorreu à porta fechada e foi suspensa ao início da noite, devendo prosseguir numa data ainda por determinar.
O caso ganha particular relevância para o sector de petróleo e gás, não apenas pelo valor em disputa, mas também por envolver uma das maiores operações de alienação de activos petrolíferos realizadas em Moçambique. A decisão poderá ainda estabelecer referências importantes sobre a aplicação do regime de tributação de mais-valias em futuras transacções no sector dos hidrocarbonetos.
Fonte: Jornal Notícias